ブローカーとディーラーの違いとは?利益構造と取引リスクの真相
株式投資やFX(外国為替証拠金取引)を始める際、取引窓口となる金融機関を何気なく選んでいる方は少なくありません。しかし、金融の世界で使われる「ブローカー」と「ディーラー」は、似通った金融仲介業者に見えて、そのビジネスモデル、収益の発生源、そして取引に伴うリスク構造が根本から異なります。
取引相手がブローカーとして振る舞っているのか、それともディーラーとして注文を受けているのかを把握しないまま取引を続けると、思わぬコスト増や利益相反による不利益を被る恐れがあります。本稿では、両者の決定的な相違点から取引現場で起きている実態まで、2026年現在の最新金融情勢を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ブローカーは「仲介役」として売買を成立させ手数料を得るのに対し、ディーラーは「取引当事者」として自己売買を行いスプレッドや価格差益を狙う。
- 要点2:ディーラー取引では業者と投資家の間で構造的な利益相反が発生しやすく、FXや暗号資産市場で約定力やスリッページに直結する。
- 要点3:多くの総合証券会社は双方の業務を兼任しており、取引手法や透明性の優先度に応じた使い分けが不可欠である。
【利益構造の真相】ブローカーとディーラーの違いと取引の仕組み
金融取引において、最も本質的なブローカーとディーラーの違いは「取引の当事者になるかどうか」という点に集約されます。注文を出した顧客に対して、業者がどのような立場で市場と向き合っているかによって、利益の出どころと背負うリスクが180度変わります。
まず、ブローカー仲介手数料の仕組みから見ていきましょう。ブローカーはあくまで買い手と売り手を結びつける「代理人(Agent)」に過ぎません。顧客から買い注文を受けたブローカーは、取引所や別の売り手を探して注文を成立させます。ブローカー自身は在庫(ポジション)を持たないため、価格変動リスクを一切負いません。その代わり、売買成立時に受け取る仲介手数料(コミッション)が主な収益源となります。
これに対して、ディーラー自己売買メカニズムは全く異なる原理で動いています。ディーラーは自らが取引の「当事者(Principal)」となり、顧客の注文相手(カウンターパーティ)を務めます。顧客が「買いたい」と言えば手持ちの在庫から売り、「売りたい」と言えば自己資金で買い取ります。ディーラーの収益は、買値と売値の差額であるビッド・アスク・スプレッドや、保有資産の価格変動益(キャピタルゲイン)です。自己勘定でポジションを保有するため、相場急変時には大きな損失を抱える市場リスクを常に背負っています。
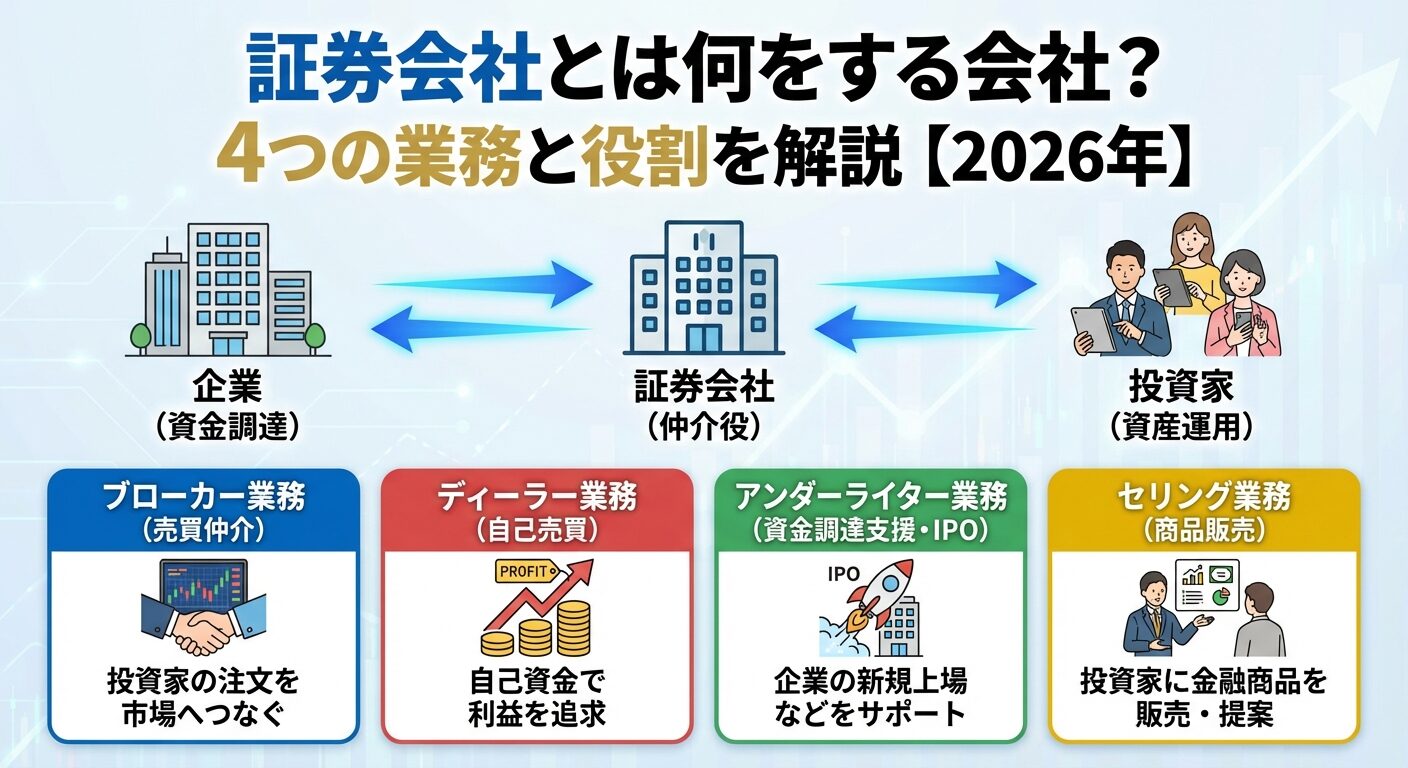
【徹底比較】証券会社におけるブローカー業務とディーラー業務
日本国内の証券会社において、これら2つの機能はどのように分担されているのでしょうか。金融商品取引法におけるブローカーとディーラーの規定を踏まえ、証券会社のブローカーとディーラーの役割を比較します。
一般的な総合証券会社では、顧客の注文を証券取引所へ取り次ぐ「証券取引のブローカレッジ業務(委託手数料ビジネス)」と、自社の資金を使って市場で利益を追求したり市場の流動性を下支えしたりする「ディーリング業務(自己売買部門)」が明確に区分されています。法的には「第一種金融商品取引業者」として両方の業務を行うことが認められていますが、社内では情報漏洩や不正取引を防ぐために厳格なチャイニーズウォール(情報隔壁)が敷かれています。
| 項目 | ブローカー業務(媒介・取次) | ディーラー業務(自己売買・当事者) | 編集部の見解・評価 |
|---|---|---|---|
| 取引上の立場 | 代理人(Agent) | 当事者(Principal) | 責任の所在が外部市場か業者自身かで二分される。 |
| 主な収益源 | 売買仲介手数料(コミッション) | 売買スプレッド・価格変動差益 | 手数料無料化の進展に伴いスプレッド収益の比重が増加。 |
| 価格変動リスク | なし(顧客が全リスクを負担) | あり(自社の自己資金でリスクを負担) | 相場急変時の耐性はブローカー型のほうが財務的に安定。 |
| 利益相反の可能性 | 極めて低い(取引成立が共通利益) | 構造的に発生しやすい(顧客の損=業者の得) | 約定プロセスの透明性確認が不可欠となる。 |
| 約定スピード・流動性 | 市場の流動性に完全依存 | 業者が在庫から即座に提供可能 | 大口注文や閑散相場ではディーラーの存在が強みになる。 |
【構造的リスク】利益相反とマーケットメイカーのメカニズム
個人投資家が特に注意を払うべきなのが、ブローカーとディーラーにおける利益相反の問題です。特に外国為替証拠金取引(FX)や店頭CFD取引では、この構造が顕著に現れます。
FXにおけるブローカーとディーラーの違いを理解する鍵は、「DD(ディーリング・デスク)方式」と「NDD(ノー・ディーリング・デスク)方式」にあります。DD方式を採用するFX会社は実質的なディーラーであり、顧客の注文を自社内で呑み込み(マリー取引・カバー取引の取捨選択)、自社の利益を最大化するよう立ち回ります。極端に言えば「顧客が負ければ業者が儲かる」という利害の対立が生じる構造です。一方、NDD方式のブローカーは注文をそのままインターバンク市場へ流すため、顧客が多く取引して勝つほど手数料収入が増える win-win の関係が成り立ちます。
また、マーケットメイカーとディーラーの違いについても混同されがちです。ディーラーは単に自己売買を行う主体全般を指しますが、マーケットメイカー(Market Maker)は取引所などから指定を受け、「常に売り気配と買い気配を同時に提示し続ける義務」を負った特殊なディーラーです。マーケットメイカーが存在することで、マイナーな銘柄でも注文が成立しやすくなるという公益的な流動性供給の役割を果たしています。

【実態検証】ディーリング業務のメリット・デメリットと現場のリアル
トレーダーにとって、ディーラーを相手に取引することにはメリットとデメリットの双方が存在します。投資家コミュニティの検証報告や現場の証言から見えてくるのは、表面上の「手数料無料」の裏にあるコストの存在です。
ディーリング業務のメリットとデメリットを整理すると、最大のメリットは「即時約定性と固定スプレッドの恩恵」です。平時の取引では、提示された価格でボタンを押した瞬間に注文が通るため、短期売買を行うスキャルピング勢にとっては有利に働きます。
しかし、デメリットとして相場急変時のスリッページ(注文価格と約定価格のズレ)やリクオート(約定拒否)が挙げられます。金融市場関係者への取材によると、「指標発表時やブラックスワンイベント時には、ディーラー側が自己資金の損失を防ぐために意図的にスプレッドを数百倍に拡大させたり、新規注文を一時的に遮断したりする防衛措置が取られる」という実態があります。SNSや掲示板でも、「手数料無料に惹かれて取引した結果、急変動時に想定外のレートでロスカットされた」という相談が後を絶ちません。
一般に知られていない盲点とネットの誤解|「証券会社=ブローカー」の嘘
ネット上の投資解説記事では、「証券会社はブローカーであり、投資信託や株を仲介してくれる安全な存在」と一括りに説明されるケースが目立ちます。しかし、これは半分正しく、半分は誤りです。
米国では古くから証券会社を「ブローカー・ディーラー(Broker-Dealer)」と呼び、1つの企業が顧客の媒介業務と自社トレードを兼ね備えていることを前提に規制しています。日本においても同様で、大手証券会社が得ている営業収益の大きな割合を「トレーディング損益(ディーリング業務)」が占めています。
「ブローカーは善で、ディーラーは悪」という短絡的な見方も誤解です。もし市場にディーラーやマーケットメイカーが存在しなければ、板が薄い中小型株や債券市場では買い手と売り手の希望価格が乖離し、取引自体が成立しなくなってしまいます。ディーラーがリスクを取って価格を提示し続けるからこそ、個人投資家はいつでも資産を現金化できる流動性を享受できているのです。

【2026年最新動向】AIアルゴリズム化とゼロコミッション時代の選択肢
ブローカーとディーラーの2026年最新動向において、最も激しい地殻変動を起こしているのが「日本株売買手数料の完全無料化(ゼロ革命)」と「AIによる高速マーケットメイク」の融合です。
国内主要ネット証券で現物・信用取引の手数料無料化が定着した結果、業者の収益モデルは従来の「ブローカー型手数料」から、機関投資家や私設取引システム(PTS)、高速取引業者(HFT)との協業による「ディーリング・スプレッド型収益」へとシフトしています。欧米で議論されてきたPFOF(注文回送代金)に類似した仕組みや、注文の内部マッチング技術が進化し、一般投資家が意識しない水準でマイクロ秒単位の価格調整が行われています。
今や人間同士のディーリングは鳴りを潜め、高度な機械学習アルゴリズムがミリ秒単位で市場の需給を予測してスプレッドをコントロールする時代へと完全に移行しました。
【プロの結論】おすすめできる取引形態と慎重になるべき投資家の判断基準
投資家心理や行動経済学の観点から見ると、投資家は「目に見える手数料」を極端に嫌い、「目に見えないスプレッドの拡大や不利約定」を過小評価する認知バイアス(隠れコストの軽視)に陥りがちです。健全な資産運用を継続するために、自身のトレードスタイルに合わせた明確な選択基準を持つことが求められます。
ブローカー型(取引所直結・透明性重視)が向いている人:
- 1回の取引ロットが大きく、大口資金を動かす投資家
- 指標発表前後やボラティリティが高い相場環境で取引を行うデイトレーダー
- 取引プロセスの完全な透明性と約定の確実性を最優先したい中長期投資家
ディーラー型(手数料無料・スピード重視)が向いている人:
- 少額資金で細かくポジションを調整する初心者・小口投資家
- 平時の安定した相場環境で固定スプレッドの恩恵を受けたい短期売買層
- 市場流動性が低い銘柄や時間帯でも即座に約定させたいトレーダー
【ブローカー ディーラー 違い】に関するよくある質問(FAQ)
Q1:証券会社はブローカーとディーラーのどちらなのですか?
A1:日本の主要な総合証券会社やネット証券は、両方の機能を併せ持っています。個人投資家の注文を取引所へ取り次ぐ際は「ブローカー業務」を行い、自社の資金で市場に流動性を提供したり利益を狙ったりする際は「ディーラー業務(自己売買)」を行います。
Q2:FX取引において「DD方式(ディーラー型)」は危険なのですか?
A2:危険と決めつけるのは早計です。DD方式は平時のスプレッドが狭く、少額取引の手数料コストを低く抑えられる大きなメリットがあります。ただし、指標発表などの急変動時にはスプレッドの急拡大やスリッページが起きやすいため、資金管理と損切り設定を徹底することが前提となります。
Q3:ブローカー業務だけで運営している金融業者は存在しますか?
A3:存在します。株式取引における一部の完全仲介型ネット証券や、FXにおける完全NDD(ECN/STP)業者、機関投資家同士の売買を専門に仲介する「インターディーラー・ブローカー(短資会社など)」は、自己勘定リスクを取らず純粋な仲介業務に特化しています。
まとめ:取引の透明性を見極めて最適なパートナーを選ぶ基準
ブローカーとディーラーの違いは、単なる言葉の定義ではなく、「誰がリスクを取り、どこから収益が発生しているのか」という金融取引の根本構造そのものです。
手数料の安さやスプレッドの狭さといった表面的な数字だけに惑わされず、業者がどの立ち位置で取引を実行しているのかを把握することが、不透明な取引トラブルから資産を守る第一歩となります。ご自身の投資目的、取引頻度、許容できるリスクの性質を照らし合わせ、最も納得のいく金融機関と取引方式を選択してください。 (出典: ブローカー ディーラー 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。