ファミマATMのみずほ手数料は?2026年最新ルールと無料化裏ワザ
日常的に立ち寄るファミリーマートのATMで、みずほ銀行のキャッシュカードを使って現金を引き出す際、「思っていたより高い手数料を差し引かれた」と驚いた経験を持つ人は少なくありません。2026年現在、メガバンク各行の手数料体系はよりシビアに再編されており、知らずに平日夜間や土日に利用すると、1回あたり最大330円(税込)もの利用手数料が発生します。
缶コーヒー2本分以上に相当する手数料を無自覚に払い続けるのは、家計防衛の観点からも避けたいところです。しかし、銀行が定めた優遇プログラムや設置端末の特性を正しく把握していれば、ファミマATMでの手数料を完全に0円へ抑え込む明確なルートが存在します。本稿では、店内に置かれたATMの機種による違いから、みずほマイレージクラブを活用した合法的な無料化テクニック、利用時間帯ごとのコスト構造まで、現場の最新データを基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファミマATM(主にイーネット)でのみずほ銀行利用は、通常時で平日日中220円、平日夜間・土日祝日は330円の手数料が発生する。
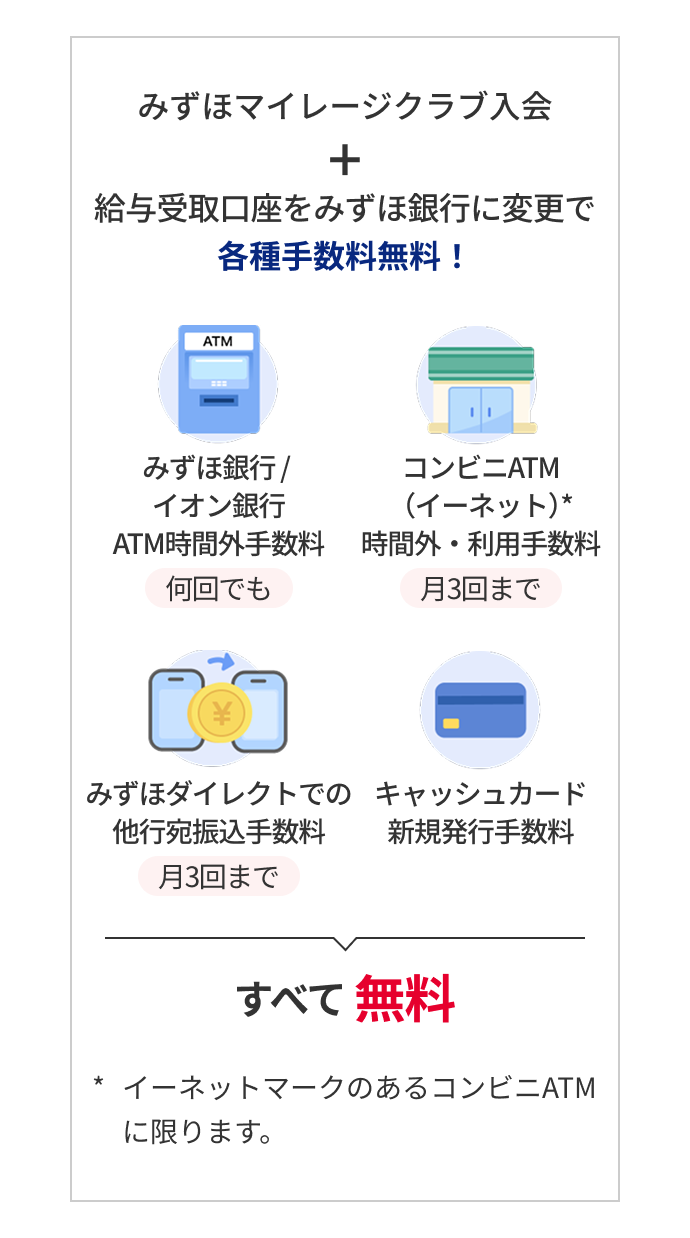
- 要点2:「みずほマイレージクラブ」の条件を達成し「みずほダイレクト」を利用することで、コンビニATM利用手数料を月最大3回まで完全無料化できる。
- 要点3:ファミマ店内には「イーネットATM」と「ゆうちょATM」の2種類が混在しており、適用される手数料ルールや優遇判定が異なるため事前の識別が不可欠。
【2026年最新】ファミマATM×みずほ銀行の手数料一覧と時間帯ルール
ファミリーマートの店頭に設置されているATMでみずほ銀行の取引を行う場合、コストは「利用する曜日」「時間帯」「取引内容(引き出し・預け入れ)」によって厳密に区分されています。まずは基本となる通常手数料の構造を把握しておきましょう。
| 取引区分・時間帯 | 詳細・数値データ(手数料) | 一般的な基準・他行相場 | 編集部の見解・評価 |
|---|---|---|---|
| 平日 8:45~18:00(日中引き出し) | 220円(税込) | メガバンク標準(110円〜220円) | 日中であっても自行支店ATM以外は有料。無料化の工夫が必須。 |
| 平日 8:00~8:45 / 18:00~23:00(夜間等) | 330円(税込) | 他行コンビニ夜間(220円〜330円) | 仕事帰りの引き出しは最も損失が大きい時間帯。緊急時以外の利用は非推奨。 |
| 土曜日・日曜日・祝日(終日引き出し) | 330円(税込) | 業界最高水準の手数料帯 | 休日の外出先での安易な利用は厳禁。事前に資金移動を済ませるのが鉄則。 |
| 預け入れ(入金・全時間帯) | 220円〜330円(税込)(時間帯に準ずる) | 入金無料のネット銀行が多い | お金を口座に入れるだけで手数料を徴収されるため、店舗ATMを使うべき。 |
| 残高照会 | 0円(無料) | 全行共通で無料 | 残高確認のみなら負担なしだが、みずほダイレクトアプリで確認する方がスマート。 |
多くの利用者が陥りがちな落とし穴が、「預け入れ(入金)でも手数料を取られる」という点です。一般的な感覚では「銀行にお金を預けるのだから無料だろう」と考えがちですが、コンビニ提携ATMであるイーネットでは、現金の預け入れに対しても引き出しと同額の手数料が適用されます。1万円を口座に入金するために330円を支払うとなれば、実質利回りは大幅なマイナスとなってしまいます。

知らなきゃ大損!ファミマATM手数料を「完全無料」にする3つの裏ワザ
通常であれば最大330円かかるファミマでのATM手数料ですが、公式に用意されている優遇枠やデジタルツールを組み合わせることで、正当に「0円」へ圧縮する裏ワザがあります。みずほ銀行をメインバンクに据えているなら、以下の3つのアプローチを必ずセットアップしておきましょう。
① みずほマイレージクラブの特典条件をクリアする(月最大3回無料)
みずほ銀行の会員制サービス「みずほマイレージクラブ」に加入し、一定の取引条件を満たすと、「うれしい特典」としてイーネットATMを含むコンビニATM利用手数料が月1回〜最大3回まで無料になります。
無料特典を獲得するための代表的な判定条件は以下の通りです。
- 「みずほダイレクト」の初回登録・利用:基本前提条件として必須。
- 給与の受取指定:給与振込実績がある場合、コンビニATM手数料が月1回無料。
- 資産運用残高または預金残高:預金残高30万円以上で月1回無料、資産運用商品の保有や残高500万円以上で月3回無料などのステージ優遇。
- みずほ関連クレジットカード・デビットカードの利用:年間の決済実績に応じた優遇。
給与口座に指定している方であれば、みずほダイレクトアプリを導入しておくだけで毎月1回はファミマATMを完全無料で利用できます。
② キャッシュレス決済アプリへのチャージ&送金迂回ルート
「今月はもうATMの無料回数を使い切ってしまった」「急ぎで現金を用意したいが330円の手数料は絶対に払いたくない」という場合に威力を発揮するのが、決済アプリを経由させた現金化ルートです。
みずほ銀行から手数料無料で銀行チャージが可能なスマホ決済(PayPayや各種送金アプリ)へ残高を移動させ、出金手数料が無料の提携ネット銀行(住信SBIネット銀行やauじぶん銀行など)へ口座振替・送金を行うことで、他行の無料出金枠を利用してコンビニから引き出すという迂回テクニックです。銀行アプリ間の即時送金インフラ「ことら送金」を使えば、1回10万円以下の個人宛送金手数料が0円となるため、スマホ操作1分で無駄なコストを回避できます。
③ イオン銀行ATMやみずほ銀行店舗ATMを併用する
生活圏内にファミリーマート以外の選択肢がある場合、みずほ銀行と提携関係にある「イオン銀行ATM」の活用も視野に入ります。イオン銀行ATMでは、平日日中(8:45〜18:00)のみずほキャッシュカードによる引き出し手数料が無料に設定されているため、買い物の動線を少し変えるだけで確実に220円〜330円を浮かせることが可能です。
ファミマ設置ATMの「機種の罠」|イーネットとゆうちょATMの決定的な違い
全国のファミリーマートを観察すると、店舗によって設置されているATMのハードウェアが異なることに気づきます。大半の店舗には赤色のロゴが目印の「E-net(イーネット)ATM」が置かれていますが、一部の地域や店舗では「小型ゆうちょATM(緑色)」が導入されています。この「機種の違い」を意識していないと、思わぬ手数料トラップに引っかかるリスクがあります。
みずほマイレージクラブのコンビニATM手数料無料特典が適用されるのは、原則としてイーネットATM・セブン銀行ATM・ローソン銀行ATMです。ファミマ店内であっても、設置端末が「ゆうちょ銀行ATM」であった場合、提携金融機関(MICS経由)としての手数料ルールが優先され、マイレージクラブの無料カウント枠が正しく機能しないケースが存在します。
また、ファミマATMを利用する際の「1日および1回あたりの引き出し限度額」にも注意が必要です。イーネット端末における1回あたりの出金限度額は通常20万円に設定されています。まとまった現金が必要な際、限度額を超える金額を引き出そうとすると複数回の操作が必要になり、無料枠を超過した分だけ220円〜330円の手数料が回数分課金されてしまいます。キャッシュカード自体の1日あたり利用限度額(標準設定は50万円)と併せて、操作回数のシミュレーションを怠ってはなりません。

なぜここまで値上がりしたのか?みずほ銀行の手数料改定の背景と真相
かつては「平日の日中ならコンビニATMでも110円、条件次第でいつでも無料」という時代が長く続きました。なぜ現在のように手数料が引き上げられ、厳格な条件分岐が敷かれるようになったのでしょうか。金融ジャーナリズムの視点からその構造的背景を紐解くと、メガバンクが抱える2つの現実が浮かび上がります。
第1の要因は、物理的ATM網の莫大な維持管理コストです。ATM1台を維持するためには、機械本体のリース代だけでなく、定期的な現金輸送・補充・警備費用、通信回線費、セキュリティシステムの更新など、年間数百万円規模のランニングコストが継続的に発生します。日本銀行の低金利政策の長期化によって銀行の利ざやが縮小する中、他社インフラであるコンビニATMへの依存コストは銀行経営において重い負担となっていました。
第2の要因は、「デジタルシフト(キャッシュレス化)への強力な誘導」です。みずほ銀行をはじめとする金融各社は、紙の通帳や現金の取り扱いを縮小し、公式アプリ「みずほダイレクト」を中心としたデジタル取引への移行を推し進めています。ATM利用を有料化・高価格化することは、ユーザーに「現金の引き出しを減らし、スマホ決済やデジタル送金へ移行させる」ための経済的インセンティブとして機能しているのです。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
SNSや知恵袋、金融コミュニティ上で報告されている「ファミマATM×みずほ銀行」のリアルな失敗談を検証すると、多くの利用者が同様のシチュエーションで損をしている実態が浮き彫りになります。
「金曜の夜、飲み会の会費を下ろすためにファミマに寄ったら手数料330円を取られた。1万円下ろしただけなのに、実質3.3%のマイナス利息を取られたようなもの」「みずほの口座に入っていたバイト代を親に仕送りするために入金したら、預け入れなのに220円引かれて驚いた」といった声は後を絶ちません。
現場観察から見えてくる最も危険な心理パターンは、「少額を頻繁に下ろす習慣」です。例えば、毎週金曜日の夜に3,000円〜5,000円をファミマのATMで引き出していると、1回につき330円、月4回で年間15,840円もの手数料をドブに捨てている計算になります。メガバンクの普通預金金利でこれだけの金額の利息を得ようとすれば莫大な元本が必要になることを踏まえると、ATM手数料の垂れ流しは家計における最大の盲点と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらを踏まえ、ファミマATMでのみずほ銀行利用において、恩恵を享受できる人と損失を被りやすい人の明確な境界線を提示します。
▼ファミマATM利用をおすすめできる人:
- みずほマイレージクラブの優遇条件(給与受取・残高基準)を達成しており、月1〜3回の無料枠の範囲内で計画的に現金を調達できる人
- みずほダイレクトアプリで残高や無料回数をリアルタイムで把握しながら行動している人
- キャッシュレス決済を主軸とし、コンビニATMを「万が一の緊急時専用」と割り切っている人
▼利用に極めて慎重になるべき人:
- みずほマイレージクラブの登録を行っておらず、通常手数料のまま夜間や休日に立ち寄ってしまう人
- コンビニATMを「財布代わり」にして、週に何度も数千円単位の出金を繰り返している人
- ファミマATMで日常的に「現金入金(預け入れ)」を行っている人(店舗の自行ATMを利用すべき)
【ファミマ atm 手数料 みずほ】に関するよくある質問(FAQ)
Q1:ファミマのATMでみずほ銀行のお金を預け入れ(入金)する場合も手数料はかかりますか?
A1:はい、原則として手数料が発生します。平日日中(8:45〜18:00)は220円、平日夜間・土日祝日は330円の手数料がかかります。みずほマイレージクラブの「うれしい特典」で無料回数が残っている場合は無料になりますが、無料枠がない状態での入金は大きなコストとなるため、みずほ銀行店舗のATMを利用することをおすすめします。
Q2:みずほ銀行のキャッシュカードでファミマATMから引き出せる1回の限度額はいくらですか?
A2:ファミマに設置されているイーネットATMの1回あたりの出金限度額は最大20万円です。カード自体の1日あたりの引き出し限度額(初期設定は50万円など)の範囲内であれば複数回に分けて引き出すことが可能ですが、無料回数を消費した後は1回ごとに手数料が加算されるため注意が必要です。
Q3:土日や祝日にファミマのATMを使うと、手数料はいくらになりますか?
A3:土曜日・日曜日・祝日の利用手数料は、引き出し・預け入れともに終日330円(税込)です。平日日中よりも高額に設定されているため、マイレージクラブの無料優遇を保有していない場合は、平日の日中に前もって引き出しておくか、ことら送金等を利用したデジタル迂回策の活用を推奨します。
Q4:みずほマイレージクラブの無料特典は何回まで、いつ反映されますか?
A4:取引条件(給与受取、資産残高、カード利用等)に応じて月1回または月3回のコンビニATM手数料無料特典が付与されます。判定は毎月行われ、条件を達成した翌々月の第1営業日から翌々月末日まで特典が適用されるサイクルとなっています。現在の達成状況は「みずほダイレクトアプリ」からいつでも確認可能です。
まとめ:2026年を賢く生き抜くためのATM活用術
街中のいたるところにあるファミリーマートのATMは、圧倒的な利便性を持つ一方で、仕組みを知らない利用者から静かに手数料を徴収するシステムでもあります。平日夜間や休日に発生する330円の手数料は、年間で積み重なれば無視できない損失へと膨らみます。
無駄なコストをゼロにするための第一歩は、「みずほダイレクトへの登録」と「みずほマイレージクラブの優遇条件の把握」です。自身の無料回数を正しく管理し、入金は自行ATM、少額送金は「ことら送金」アプリを活用するといった使い分けを徹底することで、利便性を損なわずにスマートな資産防衛を実現してください。 (出典: ファミマ atm 手数料 みずほ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。