学生バイト年収103万超えの衝撃!親の税金増と扶養から外れる真相
大学や専門学校に通いながらアルバイトに励む多くの学生にとって、年末が近づくにつれて頭を悩ませるのが「103万円の壁」の存在です。「少しシフトに入りすぎて103万円を超えそう」「数万円オーバーしただけで親に怒られるのはなぜか」といった疑問や不安の声は、毎年数多く寄せられています。物価高や最低賃金の引き上げが続く2026年現在、普通にシフトをこなしているだけでも意図せず103万円に到達してしまうケースが急増しています。
しかし、年収が103万円を超えた瞬間に発生する「本当の負担」について、正しく理解している学生は決して多くありません。本人の税金負担はごくわずかである一方、世帯主である親の税負担が跳ね上がり、家計全体で十数万円単位の大赤字に陥る「手取り逆転」の罠が存在します。本稿では、税制の仕組みから親の扶養控除への影響、勤労学生控除の落とし穴、複数バイトの掛け持ち対策まで、客観的データと取材実例をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生バイトが103万円を超えると本人の所得税だけでなく「親の特定扶養控除(63万円)」が外れ、親の税金が年間約5万〜17万円以上跳ね上がる。
- 要点2:「勤労学生控除」を使えば本人の税金は130万円まで非課税になるが、親の扶養控除は復活しないため世帯全体の負担増は防げない。
- 要点3:通勤交通費(月15万円まで)は非課税だが、掛け持ちバイトの合算漏れや住民税「100万円の壁」の見落としによるトラブルが多発している。
【徹底試算】学生バイトが103万円を超えたらどうなる?親の税金が増えるリアルな影響
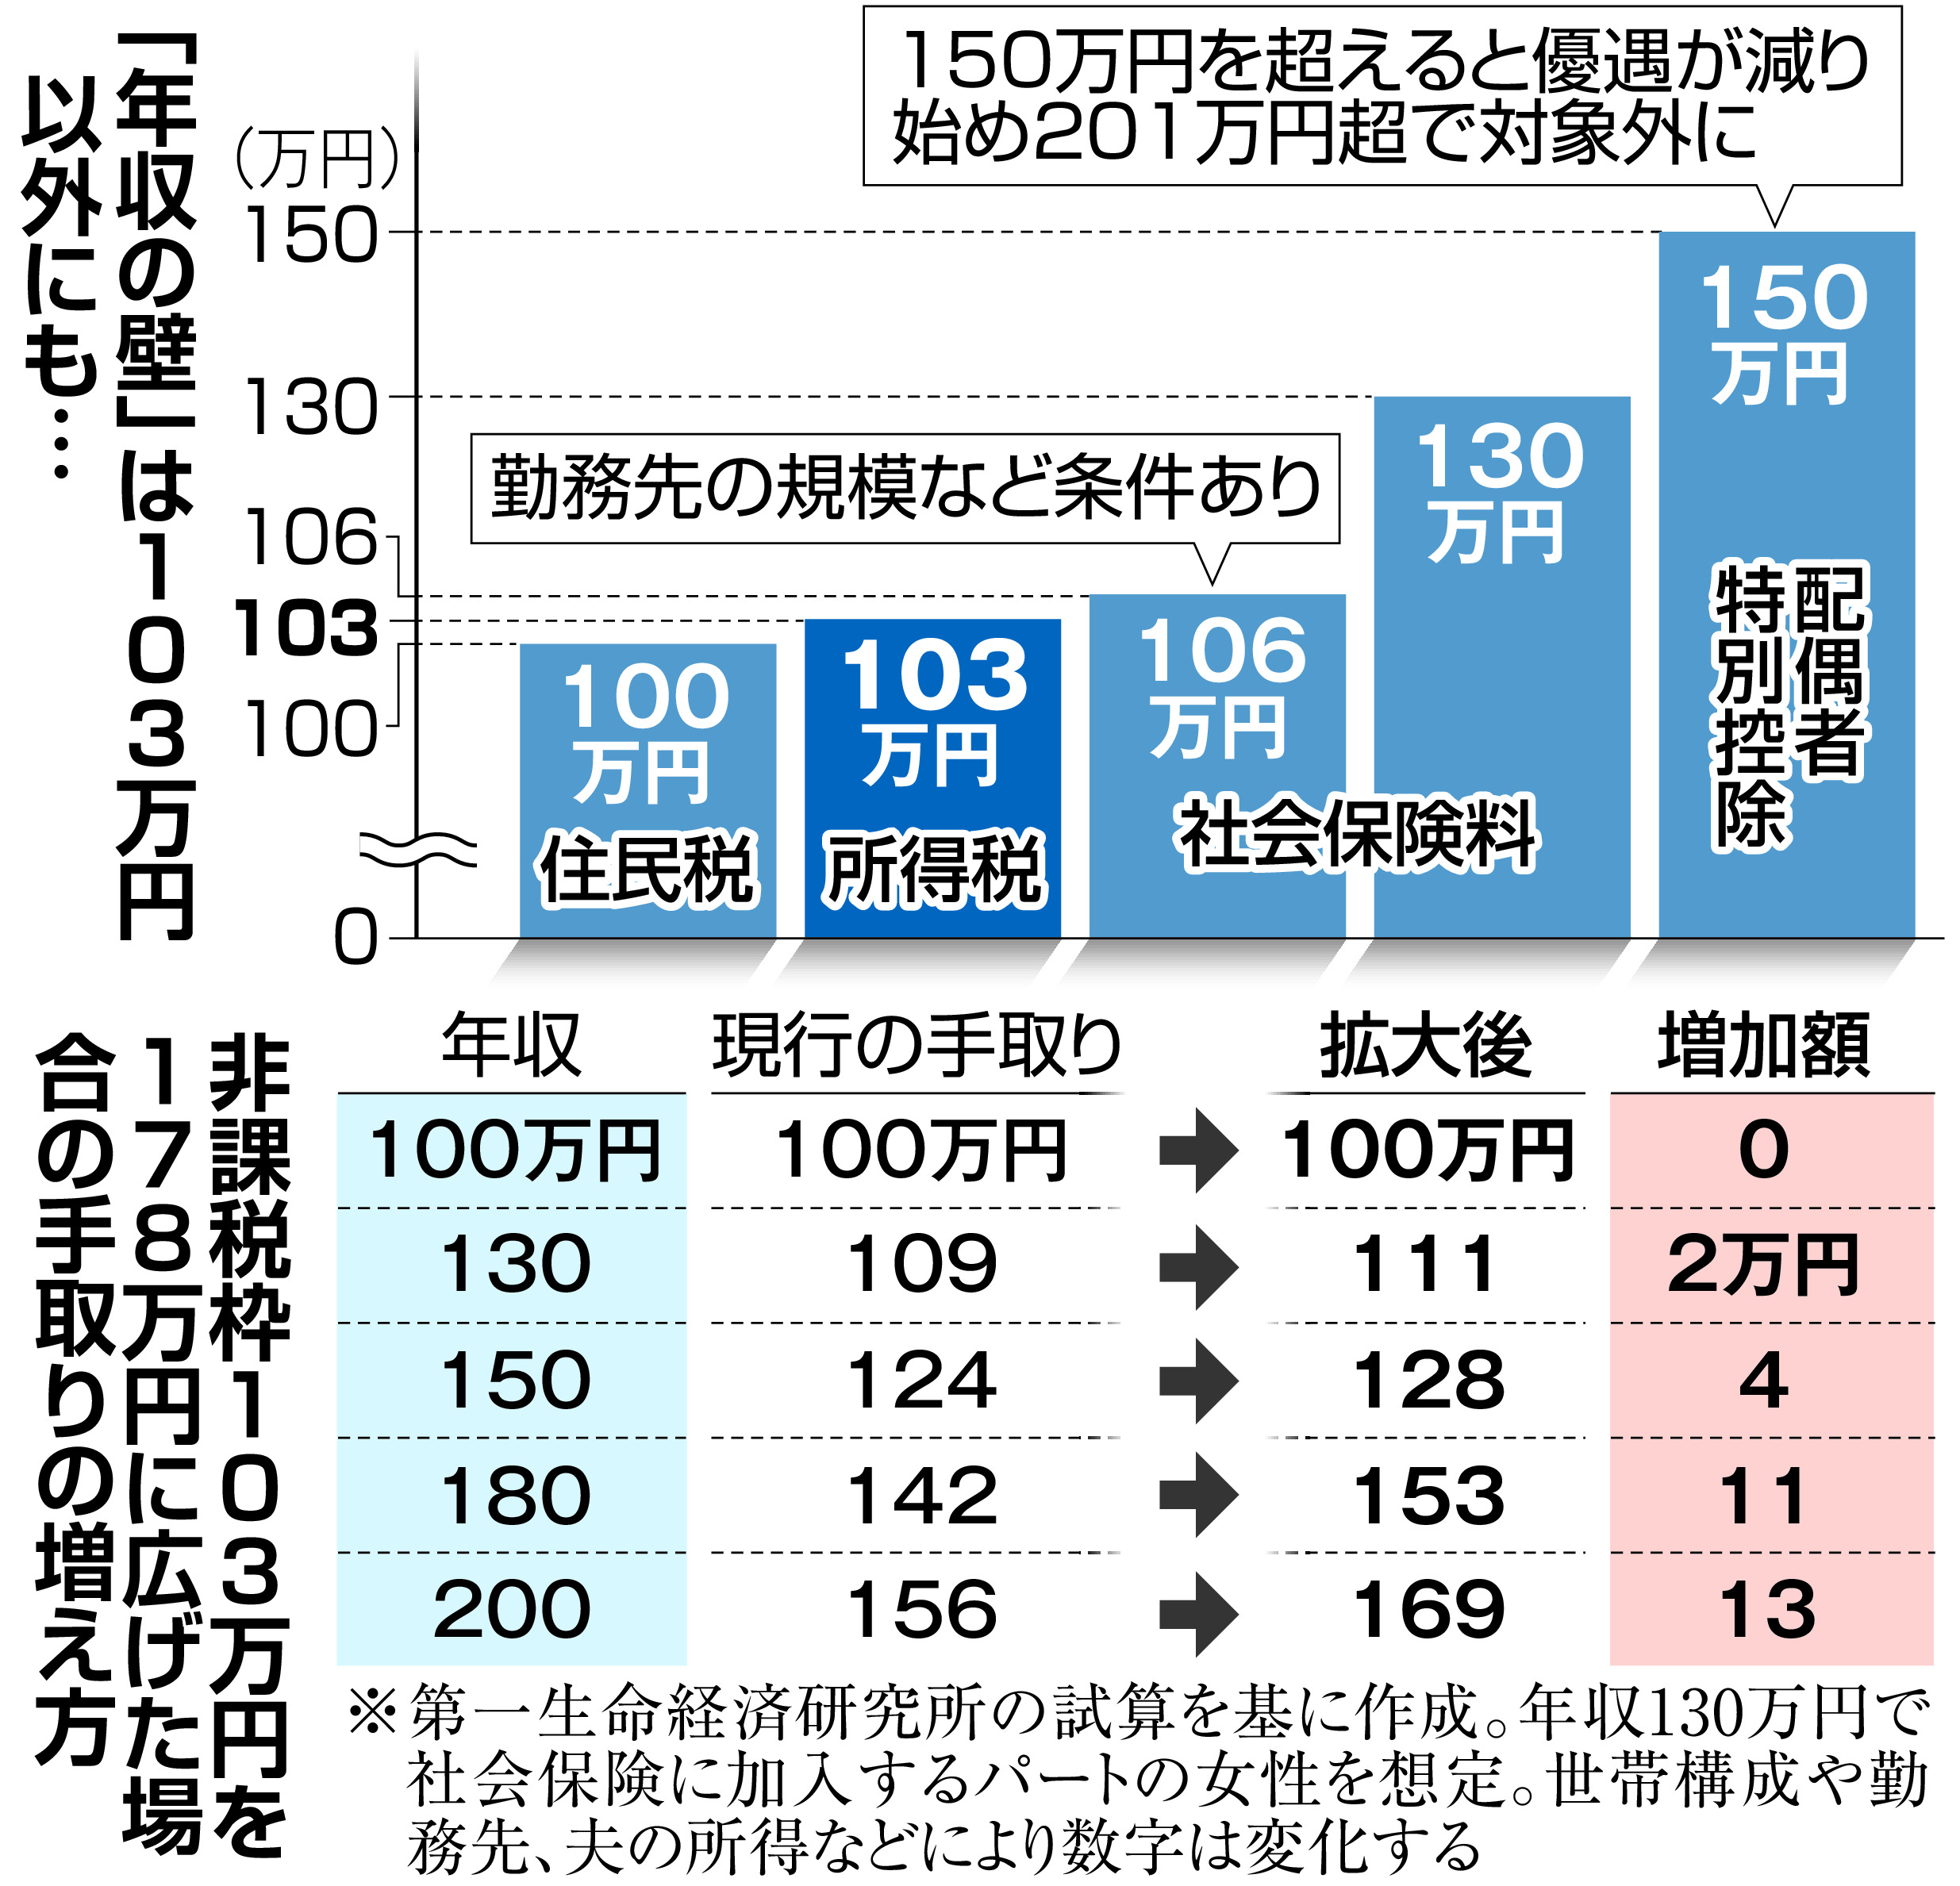
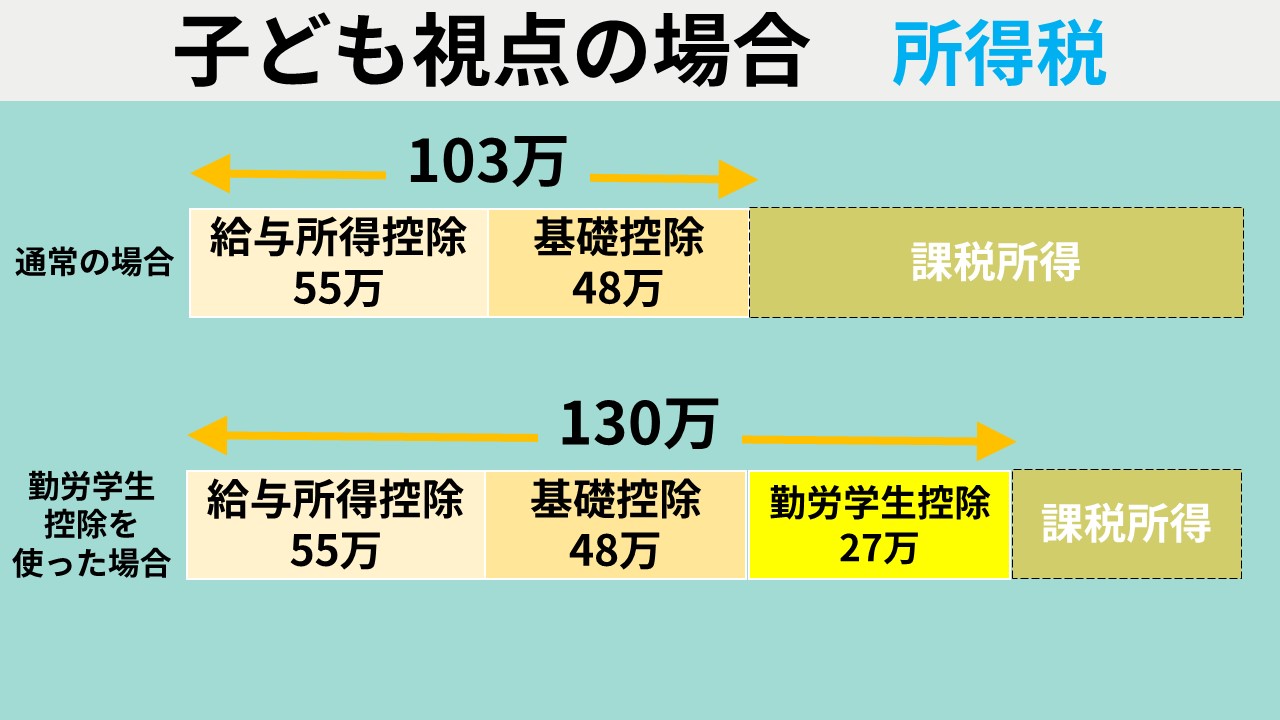
アルバイト収入における「103万円」という基準は、税法上の「給与所得控除(55万円)」と「基礎控除(48万円)」の合計額から算出されています。年間の給与収入が103万円以下であれば課税所得がゼロとなり、学生本人の所得税は一切かかりません。しかし、このボーダーラインを1円でも超えた途端、課税の歯車が大きく回り始めます。
最大の激震は、学生本人ではなく「親の給与明細」に走ります。税法上、19歳以上23歳未満の子どもを養っている親には「特定扶養控除」が適用され、所得税の計算で63万円、住民税の計算で45万円の所得控除が認められています。学生バイトの年収が103万円を超えると、親はこの特定扶養控除の権利を完全に失います。
「学生バイト 103万 超えたらどうなるのか」という問いに対し、親の年収別に発生する増税額のシミュレーション結果は以下の通りです。
- 親の年収500万円(所得税率10%):所得税の増額分が6.3万円、住民税の増額分が4.5万円となり、親の税金は合計約10万8,000円アップします。
- 親の年収800万円(所得税率20%):所得税の増額分が12.6万円、住民税の増額分が4.5万円となり、親の税金は合計約17万1,000円アップします。
- 親の年収1,000万円(所得税率33%):所得税の増額分が20.79万円、住民税の増額分が4.5万円となり、親の税金は合計約25万2,900円アップします。
例えば、学生が頑張って年間104万円(1万円オーバー)稼いだ場合、学生本人にかかる所得税は数百円程度です。しかし、親の税金が10万円以上跳ね上がるため、世帯全体で見れば「1万円多く稼いだせいで約10万円の損失が生じる」という深刻な手取り逆転が発生します。これが「103万を超えてはいけない」と親が強く念押ししてくる根本的な理由です。

【比較表で一目でわかる】100万・103万・106万・130万円の壁と制度の違い
学生のアルバイト収入を取り巻くルールには、103万円以外にも複数の「年収の壁」が存在します。住民税がかかり始めるライン、社会保険料の自己負担が発生する基準など、それぞれの違いを正確に把握しておく必要があります。
| 基準となる年収 | 発生する制度変化・税負担 | 対象者・一般的な条件 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 100万円の壁 (住民税) | 学生本人に住民税(均等割・所得割)が課税され始める。年間約5,000円〜数千円程度。 | 多くの市区町村(東京23区など1級地)。自治体により93万〜100万円と差あり。 | 親の扶養控除には影響しないため世帯への打撃は軽微だが、翌年6月に納税通知書が届いて驚く学生が多い。 |
| 103万円の壁 (所得税・親の扶養) | 学生本人の所得税発生。親の特定扶養控除(63万円)が消失し、親の税金が約5万〜17万円超増額。 | 給与所得控除55万円+基礎控除48万円の合算枠を超えるすべての給与所得者。 | 最大の危険地帯。数千円オーバーするくらいなら、12月のシフトを調整して103万円以内に抑えるのが鉄則。 |
| 106万円の壁 (社会保険適用) | 勤務先での健康保険・厚生年金への加入義務化(月額賃金8.8万円以上など)。 | 従業員51人以上の企業等。※原則として「昼間学生」は適用除外。 | 全日制の大学・専門学生は除外対象。ただし夜間部・通信制・休学中の学生は対象となるため要確認。 |
| 130万円の壁 (社保扶養・勤労学生) | 親の健康保険の扶養から完全に脱退。国民健康保険・国民年金へ自己加入(年間約15万〜25万円負担)。 | 昼間学生を含むすべての被扶養者。勤労学生控除の適用上限(年収130万円以下)。 | 本人の手取りが劇的に減る第2の関門。130万円を超えるなら、年間160万円以上稼がないと割に合わない。 |
【実態検証】学生が陥る「勤労学生控除の罠」と掛け持ちバイトの税金計算
大学生コミュニティやSNS上で最も頻繁に見られる危険な誤解が、「勤労学生控除を使えば130万円まで親に迷惑をかけずに働ける」という言説です。国税庁の相談窓口や大学の学生支援課にも、この誤認に基づいたトラブルの相談が後を絶ちません。
「勤労学生控除」とは、働きながら学ぶ学生の税負担を軽減するために用意された制度で、通常の基礎控除等に加えて27万円の所得控除が上乗せされます。これにより、学生本人の給与収入が130万円以下であれば、本人の所得税は確かに0円になります。
しかし、ここで見落としてはならない決定的な罠があります。勤労学生控除は「学生本人の所得税をゼロにする制度」であって、「親の扶養控除を維持する制度」ではないという点です。親の扶養控除(特定扶養親族)の適用条件は「子の合計所得金額が48万円以下(給与収入103万円以下)」と税法上厳格に定められており、勤労学生控除を使ってもこの上限は1円も広がりません。
実際に、当編集部が取材した都内私立大学3年生の手記には次のような生々しい告白が綴られています。
「先輩から『勤労学生控除を出せば130万まで税金取られないよ』と言われ、125万円分シフトに入りました。12月の年末調整で勤労学生の申告書を出して安心していたら、年明けの春、父親から突然呼び出されました。父の会社の税額修正で年間約12万円の追徴課税が発生し、会社の家族手当まで打ち切られたと聞かされ、家庭内が修羅場になりました」(21歳・法学部男子学生の手記より)
また、アルバイトを2箇所以上掛け持ち(Wワーク)している学生は、税金の計算においてさらに注意が必要です。所得税の判定は勤務先ごとではなく、「1年間に得たすべてのバイト代の合算額」で行われます。
A店で年60万円、B店で年50万円を稼いでいる場合、それぞれの店舗では「103万円以下だから非課税」として処理されていても、合算すると110万円となり103万円を突破します。メインの勤務先以外では「乙欄(高い税率)」で源泉徴収されるケースが多く、最終的に確定申告を行って正確な合算納税または還付を受ける手続きを行わなければ、税務署からの指摘を受けるリスクが高まります。
一般に知られていない盲点とネットの誤解|交通費・年末調整・確定申告の落とし穴
給与計算と税金のルールには、現場で非常に間違いやすい細かい規定が存在します。知らず知らずのうちに申告漏れを起こしたり、逆に過剰な心配をしてシフトを削りすぎたりしないよう、主要な盲点を整理します。
1. 交通費は103万円に含まれるのか?
結論から言えば、電車やバスなどの合理的な通勤交通費(実費支給)は、月額15万円まで「非課税」と定められており、103万円の計算対象から除外されます。例えば「給与98万円+交通費8万円=総支給106万円」という場合でも、課税対象となる給与は98万円であるため、103万円の壁を気にする必要はありません。
ただし、契約形態が「時給に交通費を含む」「一律手当として支給され給与明細で交通費が区分されていない」といった場合は、全額が課税給与とみなされて103万円の枠にカウントされてしまう危険があります。必ず給与明細の「非課税通勤費」の項目を確認してください。
2. 年末調整書類の正しい書き方とポイント
毎年11月〜12月頃にバイト先から配布される「給与所得者の扶養控除等(異動)申告書」は、提出先を「最も収入が多いメインの1社」のみに絞る必要があります。2社以上に同時に提出することは法律で禁じられています。
申告書の「勤労学生控除」の欄にチェックを入れる場合は、通っている学校が学校教育法に規定された対象校(大学・短大・認可専修学校など)であることを確認し、専修学校等の場合は在学証明書の添付が必要となります。前述の通り、本人の所得税を免除したい場合のみチェックを入れ、親の扶養から外れる前提を把握しておくことが不可欠です。
3. 確定申告が必要になるケースとスマホ申告の手順
以下に該当する学生は、翌年2月16日〜3月15日の間に自身で確定申告を行う必要があります。
- バイト先を2箇所以上掛け持ちしており、サブの勤務先から一定額以上の給与を得ている場合
- 年の途中でバイトを辞め、どこでも年末調整を受けずに年を越した場合
- 毎月の給料から所得税が天引き(源泉徴収)されており、年収103万円以下で払いすぎた税金の還付を受けたい場合
現代の確定申告は税務署の窓口へ行く必要はなく、マイナンバーカードとスマートフォン(マイナポータル連携)を用いれば、国税庁の「確定申告書等作成コーナー」から数分でe-Tax送信が完了します。掛け持ち先から交付された「源泉徴収票」を手元に揃えて入力するだけで、払いすぎた源泉徴収税が指定口座に還付されます。
【2026年最新動向】「103万円の壁」引き上げ議論と今後の法改正リスク
現在、日本の税制を巡っては、基礎控除や給与所得控除を引き上げて「103万円の壁」そのものを178万円等へ大幅に引き上げる税制改正議論が政界・経済界で活発に行われています。若年層の手取りを増やし、学生が就労調整を余儀なくされる人手不足の歪みを是正する狙いがあります。
しかし、法改正の施行には国会審議や自治体のシステム改修を伴うため、「議論されているからといって、直ちに現行ルールを無視して103万円以上働いてよいわけではない」という点に強い警戒が必要です。適用年度や引き上げ幅、さらには「19歳〜22歳の特定扶養控除の枠組みがどう再編されるか」という親側の制度設計が完全に確定するまでは、現行の103万円基準をベースにリスク管理を行う必要があります。
【プロの結論】家庭内トラブルを防ぐバウンダリー設定と働き方の判断基準
学生アルバイトと親の扶養をめぐる問題は、単なる税金計算にとどまらず、親子間のコミュニケーションや「精神的・経済的自立(心理的バウンダリー)」のあり方と直結しています。親に内緒でシフトを詰め込み、後から増税通知が届いて信頼関係が破綻するケースは後を絶ちません。
自身がどちらの働き方を選択すべきか、以下の明確な基準をもとに家族とオープンに話し合うことが最も確実な防衛策となります。
- 【年収103万円以内に抑えるべき人】
実家暮らしで生活費や学費の大半を親に依存している学生。親の年収が比較的高く(年収600万円以上)、親の扶養控除が外れた際の世帯損失が10万〜20万円近くに達する場合。12月のシフトを調整してでも年収102万9,000円前後に抑えるのが最も合理的です。 - 【103万円を超えて130万円以上稼ぎ切るべき人】
一人暮らしで生活費を自力で稼ぐ必要があり、年収150万円〜180万円以上を確実に稼ぎ出す覚悟がある学生。親の増税分を補填して余りある手取りを確保できる場合のみ、103万円の壁を突破する価値があります。ただし、130万円を超えると本人の社会保険料負担(年間約15万〜20万円以上)が発生するため、徹底した資金計画が必須です。
【バイト 学生 103万】に関するよくある質問(FAQ)
Q1:12月時点でバイト代の合計が103万5,000円になりそうです。バイト先に言わなければ親にバレませんか?
A1:100%確実にバレます。バイト先は従業員に支払った給料の明細(給与支払報告書)を各自治体(市区町村)へ提出する義務があります。自治体のシステム上でマイナンバー等と紐付いてデータが集約されるため、翌年春に親の会社へ住民税の税額変更通知(扶養是正の通知)が送られ、発覚します。数千円のオーバーでも容赦なく扶養が外れるため、可能であれば12月のシフトを数日減らして103万円未満に抑える調整を行ってください。
Q2:2つのバイトを掛け持ちしていますが、103万円の計算はどうすればいいですか?
A2:1月1日から12月31日までに支払われた「両方のバイト代の総支給額(非課税交通費を除く)」を合算して計算します。例えばA店で70万円、B店で35万円稼いだ場合、合計105万円となり103万円を超過します。年末調整はメインの1社でしかできないため、両方の源泉徴収票を受け取った後、年明けに自身で確定申告を行ってください。
Q3:103万円を超えてしまったら、親にはいつ・どのように伝えればいいですか?
A3:12月の給与総額が確定した時点で、できる限り早く親に正直に報告してください。親が職場の年末調整書類(給与所得者の扶養控除等申告書)を修正して提出できれば、会社側でスムーズに処理されます。黙ったまま翌年の春に会社から「扶養控除の不正・誤り」として指摘されると、親の職場で手続きが煩雑になり、家庭内トラブルの火種となります。
まとめ:手取り逆転を防ぎ賢く稼ぐための行動指針
学生のアルバイト収入が103万円を超える問題の本質は、「本人の税金が増えること」ではなく、「親の特定扶養控除(63万円)が消失し、世帯全体の手取りが10万円以上急減すること」にあります。数千円から数万円程度のわずかなオーバーは、労力に見合わない大きな金銭的損失をもたらします。
年間のシフト管理を行う際は、交通費を除いた「課税支給額」の累計を毎月の給料明細で小まめに記録し、10月〜11月の段階で年間着地点を予測することが極めて重要です。もし学費や一人暮らしの生活費のためにどうしても103万円を超えて働く必要がある場合は、事前に親と増税の影響について率直に話し合い、世帯全体としての合意を形成した上でシフトを組みましょう。 (出典: バイト 学生 103万(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。